転勤になったら家は貸す?売る?それぞれのメリット・デメリットを解説【2026年版】
- オーナー様向け
- 板橋区で家を貸したい
突然の転勤が決まったとき、板橋区に所有している自宅を「貸すべきか、売るべきか」と悩む方もいるのではないでしょうか。
転勤時に家を貸すか売るかは、将来戻る予定だけでなく、住宅ローン、貸した場合の収支、売却後の手取り、管理負担を比較して判断することが大切です。
数年後に戻る予定があっても、住宅ローンの契約内容や賃貸借契約の条件によっては、希望どおりに貸したり、帰任時に再入居したりできるとは限りません。
また、家賃収入が見込めても、空室や修繕などの費用を差し引くと、想定した収支にならない可能性があります。
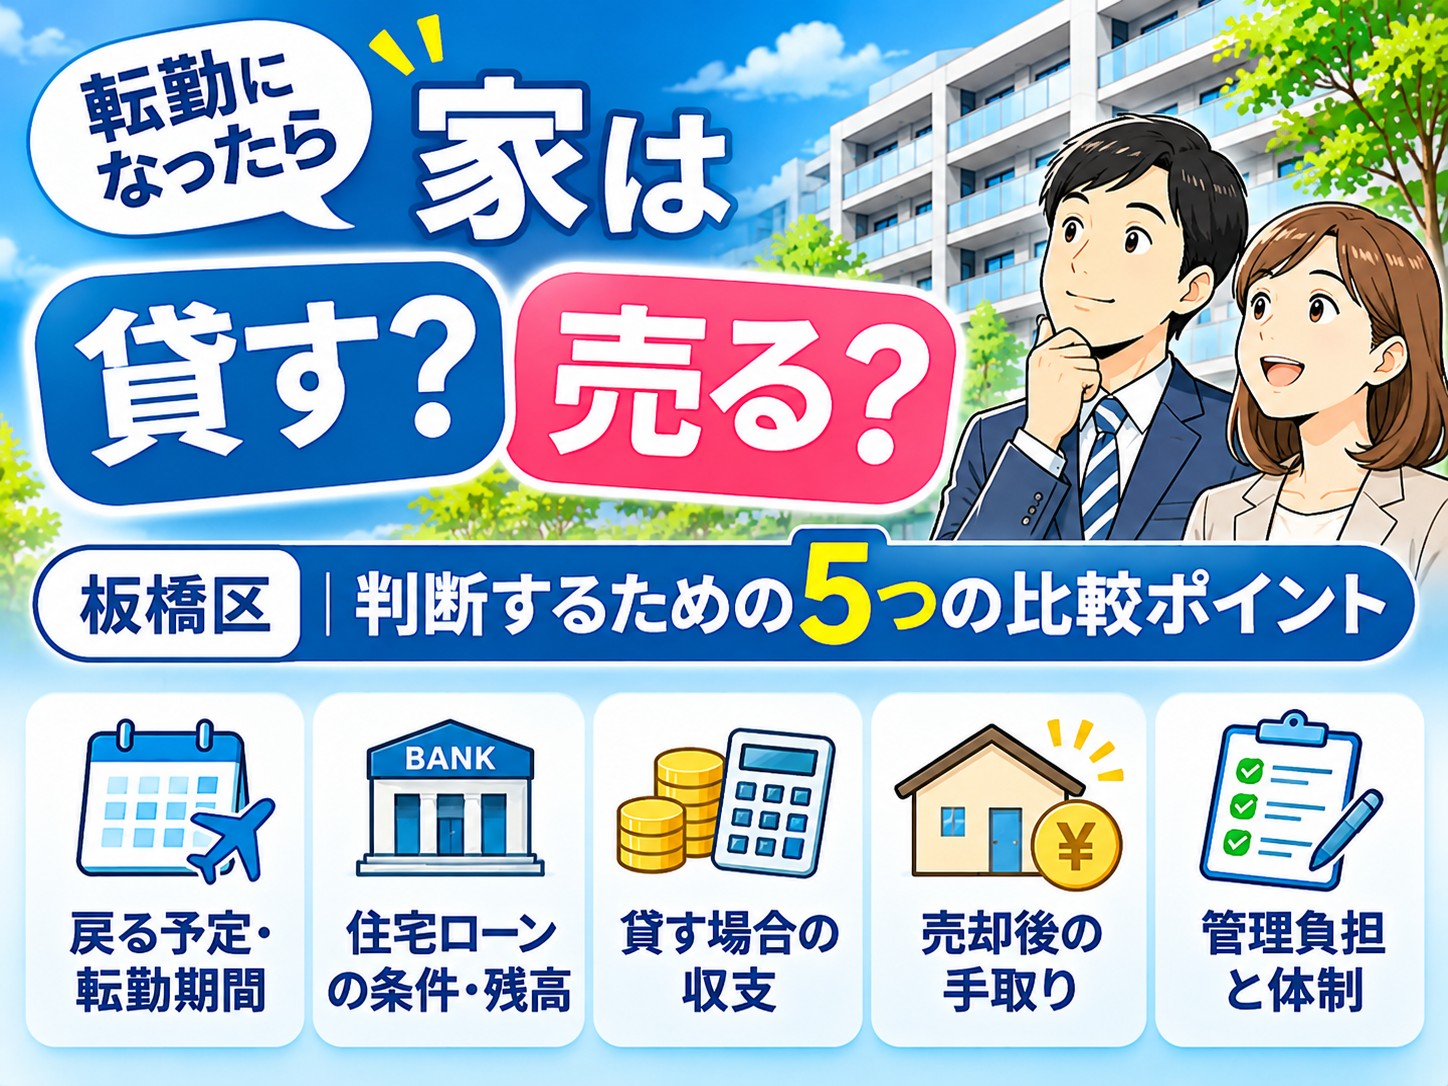
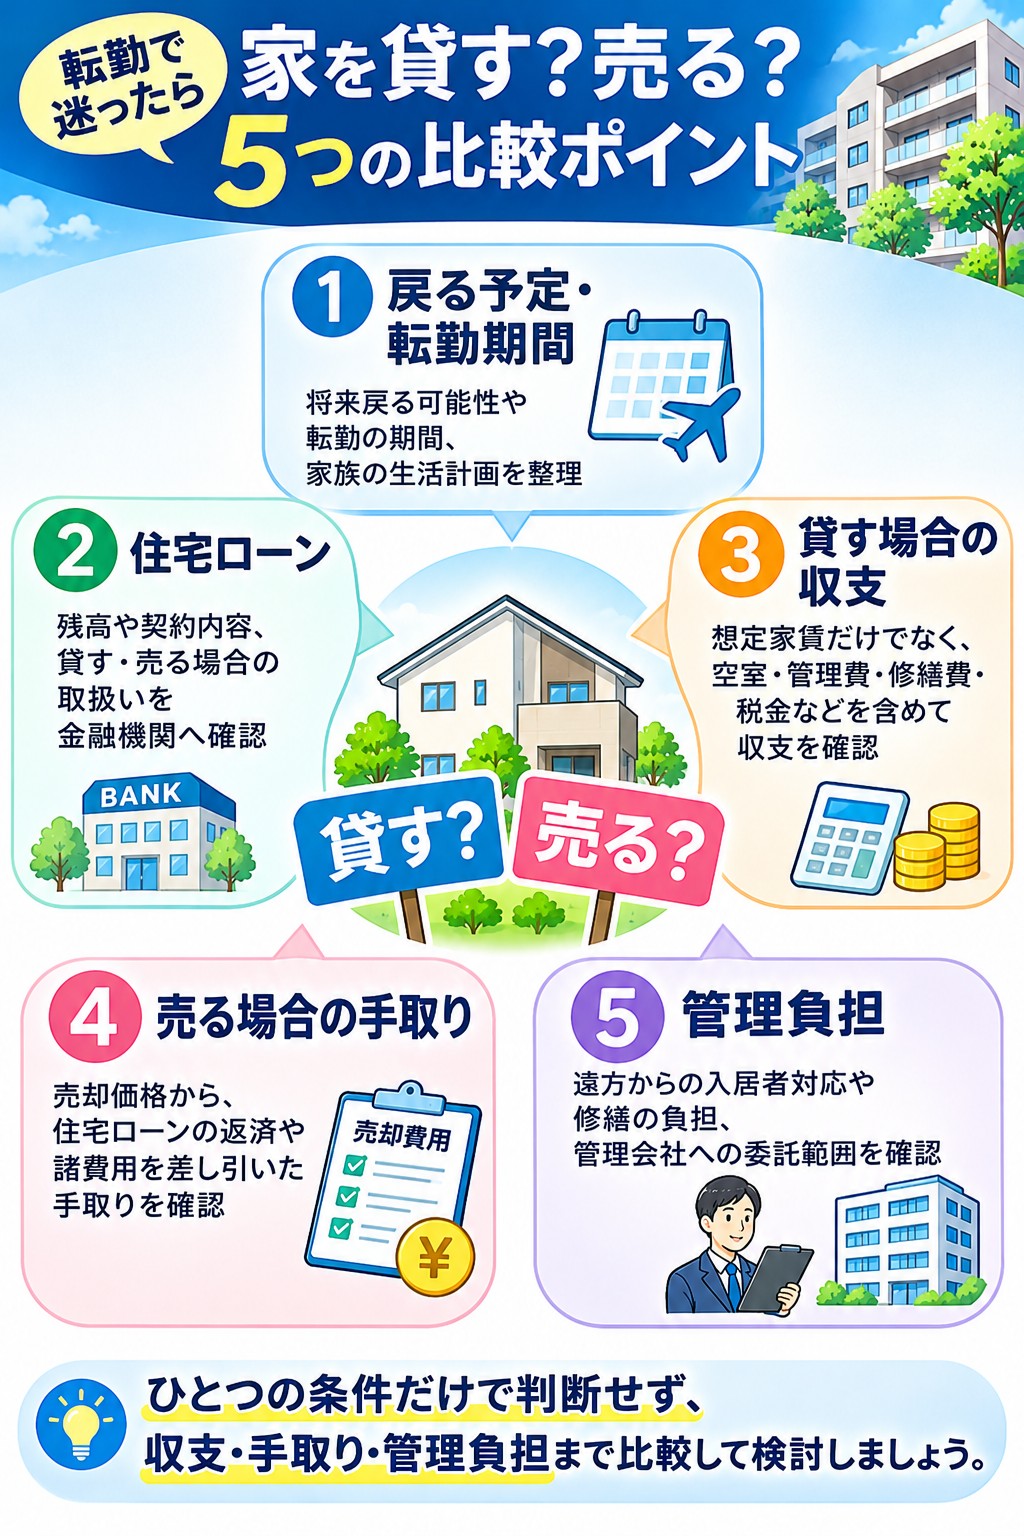
この記事では、板橋区に持ち家がある方に向けて、次の5項目を中心に「貸す・売る・当面保有する」を比較する方法を解説します。
- 戻る予定と転勤期間
- 住宅ローンの契約と残高
- 貸した場合の収支
- 売却後の手取り
- 遠方からの管理負担
まだ結論を出していない段階でも、家賃査定と売却査定の両方を確認することから始められます。
転勤で家を貸すか売るかは、5つのポイントで比較する
「転勤期間が短いから貸す」「もう戻らない予定だから売る」と、ひとつの条件だけで結論を出す必要はありません。
まずは、次の5つのポイントを整理しましょう。
① 将来その家に戻る予定と転勤期間
最初に、転勤期間と帰任後の暮らしを考えます。
- 転勤は何年程度の予定か
- 帰任時期は確定しているか
- 将来、同じ家に戻って暮らしたいか
- 家族は一緒に転居するか、現在の家に残るか
- 子どもの進学や家族の生活計画に変化がありそうか
戻る可能性がある場合は、家を所有し続けることに意味があります。
ただし、帰任時期が変わる可能性や、賃貸契約が希望どおりに終了しない可能性も考える必要があります。
一方、戻る予定がない場合でも、住宅ローン残高や売却後の資金計画を確認せずに売却を決める必要はありません。
② 住宅ローンの契約と残高
住宅ローンが残っている場合は、貸す場合も売る場合も、借入先の金融機関への確認が重要です。
自己居住用の住宅ローンは、本人などが住むことを前提とした契約が一般的です。転勤を理由に自宅を貸す場合でも、現在のローンをそのまま利用できるとは限りません。
金融機関の取扱いは、契約内容や転勤事情などによって異なります。
賃貸募集や賃貸借契約を始める前に、必ず借入先へ事情を説明し、必要な手続きや条件を確認しましょう。
売却を検討する場合は、住宅ローン残高と売却価格の見通しを比較します。
売却代金からローンを返済できるか、抵当権の抹消や諸費用にどのような対応が必要かを整理することが大切です。
転勤中に持ち家を貸すか売るか検討するときは、住宅ローンの契約条件を確認することが重要です。売却時の完済資金や諸費用、賃貸前に借入先へ確認したい内容は「住宅ローンが残る家を売る・貸す際の資金と契約条件」で整理しています。
③ 貸した場合の収支
家を貸す場合は、家賃査定で示された金額を、そのまま毎月の手取りと考えないようにしましょう。
まず、次の3つを区別します。
- 想定家賃: 物件条件や周辺の募集・取引状況を踏まえて見積もる賃料の目安
- 実際の家賃収入: 入居者から実際に受け取る賃料。空室期間には発生しません
- 経費差引後の収支: 家賃収入から管理費用、修繕費、税金などの支出を考慮したもの
貸した場合に確認したい主な支出は、次のとおりです。
- 空室期間中の収入減
- 入居者募集にかかる費用
- 賃貸管理の委託費
- 設備修理・交換費用
- 退去時の原状回復費用
- 固定資産税・都市計画税
- マンションの場合の管理費・修繕積立金
- 火災保険などの関連費用
住宅ローンがある場合は、返済額も含めて毎月・年間の資金繰りを確認します。
ただし、住宅ローンの元金返済を含めた現金の収支と、税務上の不動産所得の計算は同じではありません。 税務上の取扱いは税務署や税理士に確認しましょう。
管理委託費や追加費用の考え方は、関連記事「賃貸管理の委託費はいくら?管理手数料の相場とサービス内容を解説」で詳しく紹介しています。
④ 売却後の手取りと住み替え資金
家を売る場合は、売却価格だけでなく、売却後にどのくらい資金が残るかを確認します。
ここで、3つの金額を区別しましょう。
- 査定価格: 不動産会社が物件条件や取引事例などから算出する価格の目安
- 売却価格: 実際に買主との間で合意した取引価格
- 売却後の手取り: 売却代金から住宅ローンの返済や売却に伴う諸費用などを差し引いて考える資金
売却価格の全額を自由に使えるわけではありません。
仲介手数料、登記関係の費用、ローン返済に伴う費用などを確認し、必要に応じて税金も考慮します。
住宅ローン残高が売却代金を上回る見通しの場合は、不足額への対応を金融機関と相談する必要があります。
転勤先での住居費や将来の住み替え費用も含めて考えましょう。
売却査定の考え方は「不動産査定では何を見る?査定価格が決まるポイントを解説」、売却手順や費用の詳細は「家を売るには何から始める?不動産売却の流れ・費用・注意点を解説」をご覧ください。
⑤ 遠方からの管理負担と判断できる体制
家を貸す場合、転勤先から入居者対応や建物管理を行う必要が生じることがあります。
例えば、次のような業務です。
- 入居者募集や契約更新
- 家賃の入金確認
- 設備故障やトラブルへの対応
- 修繕工事の手配
- 退去時の立会いや原状回復
- 次の入居者の募集
管理会社へ委託すれば、業務の一部または多くを任せられます。
ただし、管理を委託しても、修繕費用の負担や工事の承認など、オーナー自身が判断する事項は残ります。
委託する業務範囲や報告方法を確認しておくことが大切です。
詳しくは「賃貸管理会社は何をしてくれる?管理業務と自主管理との違い」をご覧ください。
貸す・売る・当面保有する場合の比較表
| 比較項目 | 貸す場合 | 売る場合 | 当面保有する場合 |
|---|---|---|---|
| 戻る予定 | 契約期間と再入居の条件を確認 | 元の家へ戻る選択肢がなくなる | 戻る時期に合わせて利用しやすいが維持管理が必要 |
| 住宅ローン | 賃貸前に借入先へ確認 | 返済・抵当権抹消などを確認 | 転居後の利用条件を借入先へ確認 |
| お金の見通し | 家賃・空室・経費・返済を比較 | 売却代金から返済・諸費用等を差し引く | 収入がなくても維持費が発生 |
| 管理負担 | 入居者・修繕・退去対応が必要 | 売却完了後は通常、所有者としての維持管理がなくなる | 防犯・点検・通風・通水などが必要 |
| 将来の柔軟性 | 賃貸借契約の条件に左右される | 売却後は同じ家を利用できない | 所有を続けながら検討できるが費用が続く |
この表は、どの選択肢が正解かを決めるものではありません。
戻る予定、住宅ローン、収支、手取り、管理負担を並べて比較することが、判断の出発点です。
貸した場合の家賃と、売った場合の価格を比較してみませんか。まだどちらかに決めていなくても、現在の条件を整理することから始められます。
家を貸すメリット・デメリット
家を貸すメリット
家を貸すメリットは、所有を続けながら家賃収入を得られる可能性があることです。
将来戻る予定がある場合、家を手放さずに済む点も魅力でしょう。
ただし、賃貸するには住宅ローンの契約条件や、マンションの場合は管理規約などの確認が必要です。
家を貸すデメリット
主な注意点は、空室、修繕費、管理負担、帰任時期とのずれです。
入居者が見つからなければ家賃収入は発生せず、入居中も設備の修理や交換が必要になることがあります。
また、家を貸したからといって、帰任時に必ず入居者が退去するわけではありません。
賃貸借契約の種類や期間、契約終了の手続きを踏まえて検討しましょう。
家を売るメリット・デメリット
家を売るメリット
家を売却すると、不動産を資金化できる可能性があります。
売却が完了すれば、原則としてその家の所有者として負担していた管理や維持費を整理できます。
転勤先での住まいの確保や将来の住み替え資金を考えるうえでも、選択肢のひとつになります。
家を売るデメリット
売却には仲介手数料などの費用がかかり、住宅ローンが残っている場合は返済や抵当権の抹消について確認が必要です。
また、希望する価格や時期に売却できるとは限りません。
一度売却すれば、将来同じ家に戻って住むことは基本的にできなくなります。
特に築年数が経過したマンションでは、室内の状態だけでなく管理・修繕状況も確認してから判断しましょう。
関連記事:築20年以上のマンションは売れる?板橋区で売却前に確認したい5つのポイント【2026年版】
転勤を機に持ち家を売却する場合、先に引っ越さず、現在の家に住みながら販売活動を進める方法もあります。内覧の準備や住み替え先の確保については「住みながら家を売る場合の内覧・引渡しの注意点」をご覧ください。
将来戻るなら、賃貸契約の種類も確認する
将来その家に戻る可能性がある場合は、賃貸借契約の種類を理解しておく必要があります。
主な選択肢として、普通借家契約と定期借家契約があります。
普通借家契約
普通借家契約では、契約期間が満了しても、貸主の希望だけで自由に契約を終了できるわけではありません。
貸主から更新を拒絶したり解約を申し入れたりする場合には、法律上の要件が問題になります。
そのため、「3年後に帰任するから、そのとき入居者に退去してもらう」と簡単に考えることはできません。
定期借家契約
定期借家契約は、所定の要件を満たして締結した場合、契約期間の満了によって更新なく終了する仕組みです。
ただし、契約期間を決めるだけで定期借家契約になるわけではありません。
契約締結に必要な書面や、契約前の説明など、法令に沿った手続きが必要です。
また、契約期間が1年以上の場合は、原則として期間満了の1年前から6か月前までの間に、貸主から終了通知を行う必要があります。
貸主と借主が合意すれば再契約することも可能ですが、再契約が必ず成立するわけではありません。
帰任が早まる・遅れる場合も想定する
例えば、予定より早く帰任した場合でも、貸主の都合だけで入居者にすぐ退去してもらえるとは限りません。
一方、転勤期間が延びた場合は、定期借家契約の満了後に再契約するか、別の住まい方を考える必要が生じることもあります。
帰任予定の確実性と、契約期間・終了時の対応を合わせて検討しましょう。
参考:国土交通省「定期建物賃貸借 Q&A」
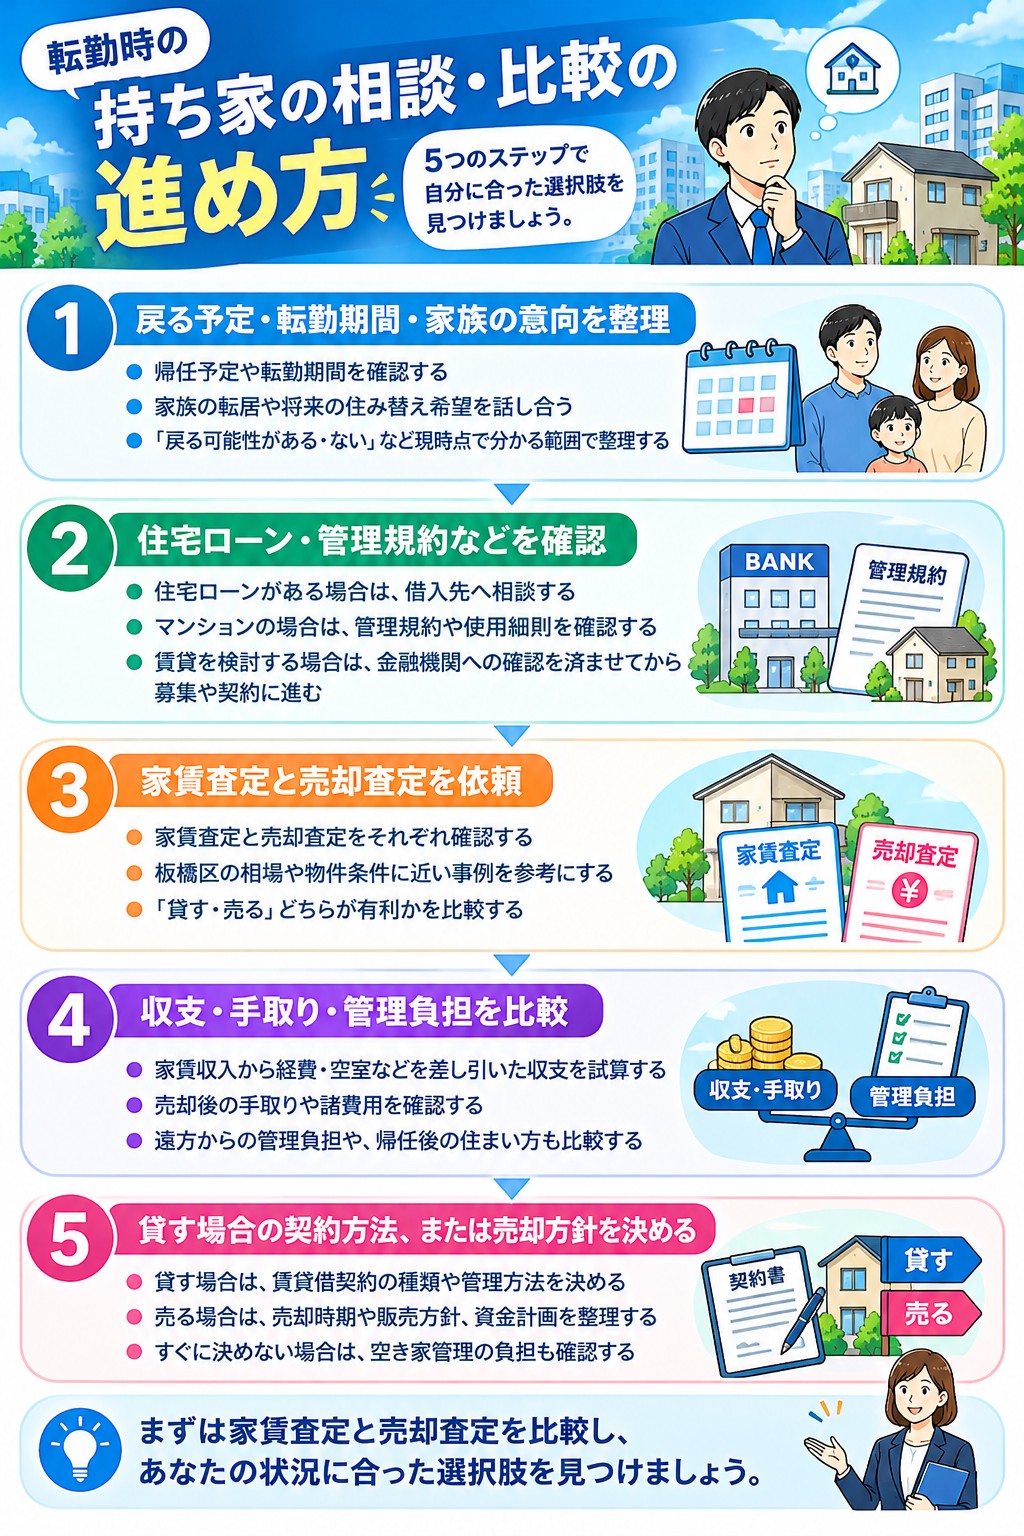
転勤が決まってから相談・比較するまでの進め方
転勤が決まったら、次の順序で確認すると判断しやすくなります。
STEP1|戻る予定・転勤期間・家族の意向を整理
帰任予定、家族の転居、将来の住み替え希望を確認します。
「必ず戻る」「戻る可能性がある」「戻る予定がない」など、現時点で分かる範囲で整理しましょう。
STEP2|住宅ローン・管理規約などを確認
住宅ローンがある場合は、借入先へ転勤事情と賃貸・転居の可能性を相談します。
マンションの場合は、管理規約や使用細則も確認しましょう。
賃貸を考えている場合は、金融機関への確認を済ませてから募集や契約に進むことが重要です。
住宅ローン控除を利用している場合は、転勤後の居住状況や必要な手続きについて、国税庁の案内を確認し、必要に応じて税務署・税理士へ相談してください。
STEP3|家賃査定と売却査定を依頼
貸す場合の想定家賃と、売る場合の査定価格をそれぞれ確認します。
板橋区内でも、都営三田線・東武東上線・JR埼京線などの沿線、駅までの距離や道のり、物件の広さ、築年数、建物・室内の状態によって比較対象は異なります。
「板橋区だから必ず借り手が見つかる」と考えるのではなく、物件条件に近い募集事例・成約事例を確認することが大切です。
STEP4|収支・手取り・管理負担を比較
家賃査定の金額から、空室や経費を考慮した収支を見積もります。
売却する場合は、査定価格を参考に、ローン返済や諸費用を差し引いた手取りの見通しを確認します。
さらに、遠方からの管理負担や、帰任後の住まい方も比較しましょう。
STEP5|貸す場合の契約方法、または売却方針を決める
貸す場合は、借入先の確認結果、賃貸借契約の種類、管理方法を踏まえて進めます。
売る場合は、売却時期や販売方針、資金計画を整理します。
どちらにも決めない場合は、当面保有する選択肢もあります。ただし、空き家にする場合でも固定資産税などの維持費や、防犯、通風・通水、設備点検などの管理負担が続きます。
すぐに決断する必要はありませんが、何も確認せずに空き家のまま放置しないことが大切です。
転勤の予定や現在の状況から、何を確認すればよいか整理したい方もご相談ください。
よくある質問(FAQ)
Q. 転勤が3年の予定なら、家は貸したほうがよいですか?
3年という期間だけで判断することはできません。帰任予定の確実性、住宅ローンの契約条件、想定家賃、空室・修繕費、賃貸借契約の種類を比較しましょう。将来戻る予定があっても、契約条件によっては希望する時期に再入居できない可能性があります。
Q. 住宅ローンが残っていても家を貸せますか?
借入先の契約内容や転勤事情などによって異なります。自己居住用住宅ローンのまま自由に貸せるとは限りません。募集や契約を始める前に、金融機関へ確認してください。
Q. 貸した家には、帰任したらすぐ戻れますか?
必ず戻れるわけではありません。普通借家契約と定期借家契約では、契約終了の条件や手続きが異なります。帰任時期が変わる可能性も考慮して契約方法を検討しましょう。
Q. 家賃収入だけで住宅ローンを返済できますか?
想定家賃だけでは判断できません。空室期間、管理委託費、修繕費、税金、マンションの管理費・修繕積立金などを考慮し、住宅ローン返済を含めた資金繰りを確認する必要があります。
Q. 遠方へ転勤しても管理を任せられますか?
管理会社に入居者対応、家賃管理、修繕手配、退去対応などを委託できる場合があります。ただし、業務範囲は契約によって異なり、修繕費用の負担や重要な判断はオーナーに残ることがあります。
Q. 貸すか売るか決めていなくても相談できますか?
はい。まずは家賃査定と売却査定を比較し、住宅ローンや維持費、将来の生活計画を整理することから始められます。査定を受けたからといって、必ず賃貸や売却を決める必要はありません。
まとめ|家賃査定と売却査定を比較して判断しよう
転勤で持ち家をどうするか迷ったときは、戻る予定だけで「貸す」「売る」を決める必要はありません。
確認したいのは、次の5つです。
- 将来戻る予定と転勤期間
- 住宅ローンの契約と残高
- 貸した場合の収支
- 売却後の手取り
- 遠方からの管理負担
また、すぐに決めない場合も、維持費や空き家管理の負担を確認しておくことが大切です。
板橋区に持ち家がある方は、まず家賃査定と売却査定をそれぞれ確認し、資金面と将来の暮らし方を比較してみましょう。
株式会社くみん不動産では、板橋区を中心に賃貸管理と不動産売買を取り扱っています。
貸すか売るか、まだ決まっていない段階でもご相談いただけます。